







보험계약대출 이자 안 내면 보험이 자동으로 해지될까?
보험계약대출 이자를 못 냈다고 보험이 바로 해지될까요? 미납이자 처리, 해약환급금과 원리금 관계, 자동해지...
보험 가입 후 직업 변경, 꼭 알려야 할까? 안 알리면 보험금 줄어들까?
보험 가입 후 직업이 바뀌면 보험사에 꼭 알려야 할까요? 계약 후 알릴 의무, 직업급수, 보험료와 보험금...

건강검진에서 이상 소견 나왔는데 보험 가입할 때 꼭 알려야 할까?
건강검진에서 재검·추가검사·추적관찰 소견을 받았다면 보험 가입 때 어디까지 알려야 할까요? 청약서 질문과...

보험료 미납 2개월이면 바로 보장 끊길까? 실효된 보험 다시 살릴 수 있을까?
보험료가 두 달 밀리면 바로 실효될까요? 납입최고, 계약해지, 부활청약과 보험사 심사까지 실제 확인 순서를...

지주막하출혈 진단받으면 보험료 납입면제 받을 수 있을까?
지주막하출혈 진단 후 보험료 납입면제가 가능한지, 뇌출혈·뇌졸중·뇌혈관질환 약관 범위와 면제 제외 특약,...

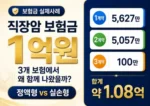
직장암 보험금 1억원, 진단비·수술비·항암치료비를 모두 받을 수 있을까?
직장암 진단 후 3개 보험계약에서 1억원이 넘는 보험금이 지급된 재구성 사례를 바탕으로...

암보험 가입 후 90일 안에 암 진단받으면 보험금 못 받을까?
암보험 가입 후 90일 안에 암 진단을 받았을 때 진단비가 지급되는지, 면책기간과 진단확정일·감액기간을...

암보험 가입 전 꼭 확인해야 할 7가지|진단비보다 먼저 볼 체크리스트
암보험은 진단비 숫자만 보고 고르면 안 됩니다. 보장범위, 면책·감액기간, 갱신 여부, 납입면제와...

보험 실효 부활, 보험료 미납했다면 3년 안에 다시 살릴 수 있을까?
보험료 미납으로 실효된 보험은 곧바로 포기할 필요가 없습니다. 납입최고, 계약 해지 시점, 3년 이내 부활...

무해지환급형 저해지환급형 보험 차이, 보험료 싸다고 고르면 안 되는 이유
무해지환급형과 저해지환급형은 보험료가 낮을 수 있지만 중도해지 시 환급금이 없거나 적을 수 있습니다....